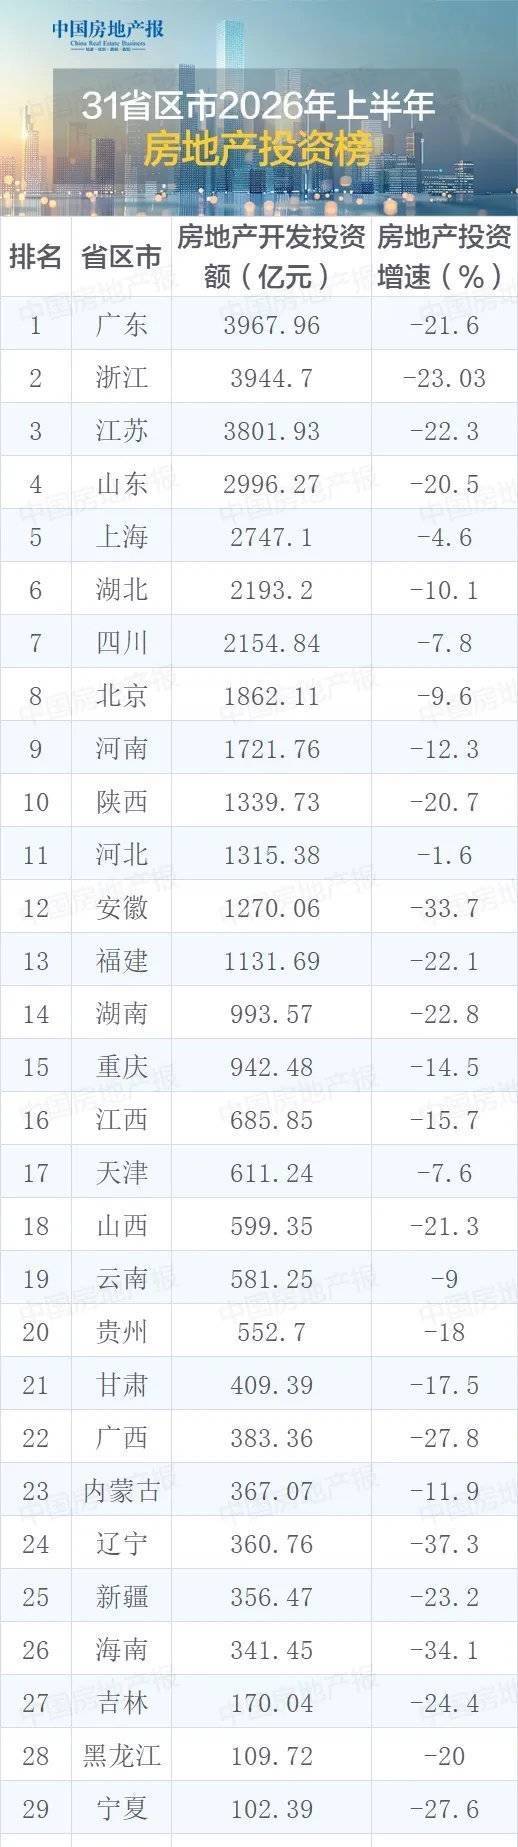
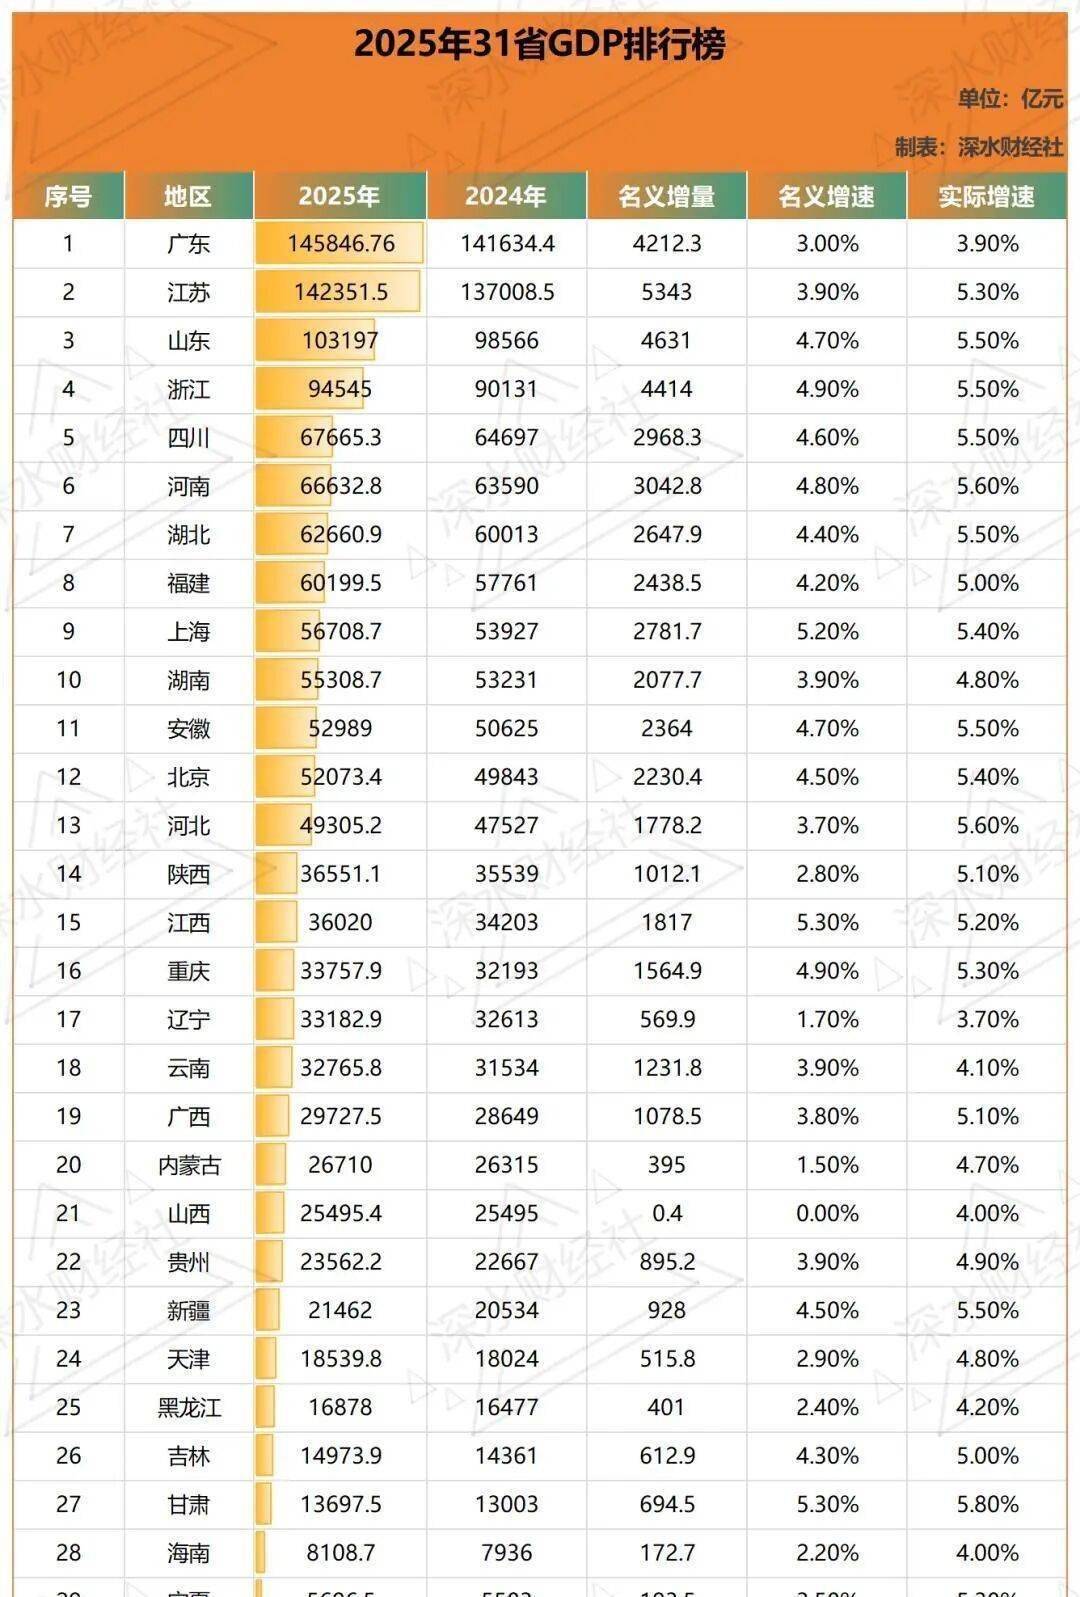
中国房地产市场持续发展,各省份的GDP与房地产投资情况也备受关注。据了解,2026年上半年,广东、江苏两省的GDP总量双双突破7万亿元,分别达到72281.05亿元和70387.3亿元,两省经济体量占全国GDP比重达20.5%,成为稳定全国经济的重要力量。此外,山东、浙江、四川、河南、湖北、福建等省份也贡献了全国一半以上的GDP总量与增量。在GDP增速方面,15个省份跑赢全国4.7%的平均水平。其中,西藏以6.3%的高增长领跑,浙江增速达5.7%,紧随其后。山东、上海、安徽增速均达5.6%,整体呈现西部西藏领跑、东部稳进、中部追赶的多层次增长格局。然而,房地产投资端的地区分化更为明显。除西藏以17.4%的增速逆势增长外,其余30个省份上半年房地产投资全部下滑。即便是江苏、广东、浙江等投资规模长期位居前三的省份,也出现了超21%的负增长。在经济十强省份最新排名中,广东、江苏GDP总量继续领跑全国。然而,广东上半年GDP增速仅为4.5%,低于全国平均水平。作为连续多年面临的难题,体量越大增长越难。但纵向对比来看,4.5%的增速已高于2024年同期的3.9%和2025年同期的4.2%,回暖迹象明显。当前广东的主要压力仍来自房地产与外贸的双重拖累,上半年其固定资产投资同比下降11.4%,房地产开发投资下降21.6%。相比之下,江苏上半年GDP增速达5.2%,尽管其房地产开发投资同样大幅下滑22.3%,但在经济引擎从房地产向科技切换的过程中,江苏转型最快也最为顺畅。2026年上半年,江苏规上工业增加值增长6.7%,其中装备制造业增速高达9.1%,对规上工业增加值的贡献率达76.5%;高技术制造业同比增长14.8%,数字产品制造业增长13.5%;集成电路、锂电池、工业机器人的产量增速均突破20%。山东上半年GDP达53173亿元,增长5.6%,稳坐全国第三。作为传统工业大省,山东紧抓设备更新机遇,在高端化工、高端装备、新能源等领域均实现有效转型。浙江以47937亿元总量、5.7%增速紧随其后,其增长密码在于人工智能。截至2026年5月,浙江人工智能核心产业企业营业收入达3384亿元,同比增长23.6%,服务机器人产量增长1.2倍,工业机器人增长37.6%。同时,民营经济贡献突出,民企规上工业增长贡献率达78.1%,外贸占全省进出口比重超8成。中西部大省四川、河南上半年GDP分别为33629.45亿元、33521.58亿元,增速分别为4.8%和5%,两者差距仅108亿元,河南正加速追赶四川。湖北、福建位列第七、第八,经济总量分别为31336.72亿元、29315.82亿元,增速分别为5%、4%。上海以27886亿元位居第九,增速达5.6%,继续稳居全国城市经济首位。十强名单中最引人关注的变化来自中部竞争:安徽上半年GDP达27370亿元,同比增长5.6%,成功反超湖南,重返全国前十。而湖南GDP仅27033.6亿元,增速骤降至2.7%,明显失速。在存储芯片、新型显示、人工智能、新能源汽车等新兴赛道上,安徽已成为新旧动能转型的代表性省份。华略智库主管合伙人陈昌智分析认为,安徽的进位本质是“产业生态位的跃迁”,而湖南的失速则是“存量优化与新动能青黄不接”的结构性盘整。2025年两省第二产业规模相当,但成分不同,安徽高技术制造业占比18.1%,高于湖南的14.2%。这是一种“存量优势”与“增量速度”的分野,谁的结构切换更快,谁就掌握未来。独角兽企业数量也印证了这一差距。胡润研究院“2026全球独角兽榜”显示,两省的独角兽企业均集中在省会,其中合肥9家企业上榜,与武汉、南京并列全国第八;长沙仅2家上榜,数量差距较大。从整体格局看,长三角区域三省一市(江苏、浙江、安徽、上海)上半年经济总量合计达17.36万亿元,占全国经济总量近四分之一,区域集中度进一步提升。与此同时,部分省份经济增速明显滞后。海南GDP增速仅2%,全国垫底,深受房地产下行拖累,上半年其房地产开发投资大幅下滑34.1%;山西增速仅2.1%,仍困于煤炭周期;陕西增速3.8%,传统煤炭油气产业承压明显,支柱制造业转型不及时。
驰盈策略提示:文章来自网络,不代表本站观点。